
美容室の利益率と原価率:経費の比率の見方と損益分岐点の計算

美容室の利益率は「利益÷売上」、原価率は「材料費÷売上」で計算します。ただし、ネットで見かける「美容室の利益率の目安」は記事によって数%から十数%まで幅があり、多くは出典が示されていません。そのまま自店と比べるより、自店の費用を同じ分け方で集計し、毎月の比率の変化を見るほうが確かです。この記事では、費用の分け方の表、仮の数字の損益計算、損益分岐点の計算例を示し、オーナーの取り分や歩合・面貸しで利益率がどう変わるかを説明します。
美容室の利益率・原価率・人件費率の計算式
利益率にはいくつか種類があります。美容室の経営でよく使うのは次の4つです。
| 指標 | 計算式 | 何が分かるか |
|---|---|---|
| 粗利益率 | (売上−材料費・店販の仕入れ)÷売上 | 材料にかかるお金を除いて、どれだけ残るか |
| 営業利益率 | 営業利益÷売上(営業利益=売上−すべての営業費用) | 本業でどれだけ利益が出ているか |
| 原価率 | 材料費÷売上 | 薬剤や消耗品の使い方と仕入れの値段 |
| 人件費率 | 人件費÷売上 | 売上に対して給与の負担がどれだけ重いか |
経常利益率は、営業利益に借入の利息などの本業以外の収支を足し引きした経常利益を売上で割った値です。日々の判断では、まず営業利益率と原価率、人件費率の3つを毎月出せる状態にすると十分です。
原価率は「何で割るか」をそろえる
原価率は、割る数によって値が変わります。材料費を売上の合計で割る店もあれば、施術の売上(技術売上)だけで割る店もあります。店販の商品は仕入れの比率が施術と大きく違うため、店販の原価率(店販の仕入れ÷店販の売上)は分けて出すと、施術の材料の使い方が見えやすくなるはずです。
メニューごとの原価率も出せます。1回の施術で使う薬剤の量に単価を掛け、メニューの料金で割ります。たとえば、料金8,000円のカラーで薬剤と消耗品が800円かかるなら、原価率は10%です(金額は計算の例です)。値上げや新しいメニューを考えるときに使います。
人件費に入れるものを決めておく
人件費率の人件費には、スタッフの固定給、歩合、賞与、社会保険料の会社負担分などを入れます。どこまで入れるかで値が変わるため、一度決めたら毎月同じ範囲で集計してください。オーナー自身の取り分の扱いは、後の章で説明します。
「平均の利益率」をそのまま比べないほうがよい理由
検索上位の記事を読み比べると、美容室の営業利益率の目安として「3〜4%」「5〜10%」「7〜10%」「5〜15%」など、違う数字が書かれています。1人の店なら50%を超える、という説明もあります。多くは調査の名前や年、利益の定義が示されていません。
数字がばらつく主な理由は3つあります。1つ目は、オーナーの取り分を費用に入れているかどうかです。2つ目は個人事業か法人かの違いで、オーナーへの支払いの会計上の扱いが異なります。3つ目は、営業利益なのか経常利益なのか、売上に店販を含むかどうかといった定義の違いです。
公的な統計としては、日本政策金融公庫の「小企業の経営指標調査」があります。公式ページによると、決算データをもとに小企業の収益性や生産性などの指標を業種ごとに隔年で集計した調査で、サービス業を含む2025年度の結果が2026年8月に掲載されています。この記事では調査結果のPDFの数字を確かめていないため、数字は載せていません。比べたい場合は、公式ページの「掲載業種一覧」で美容業に当たる業種が載っているかを確かめ、利用の手引きで指標の定義を読んでから、自店の数字を同じ定義で出してください。
美容室の経営の費用:固定費と変動費に分ける表
費用は、売上が増えても変わらない「固定費」と、売上に応じて増える「変動費」に分けると、利益率と損益分岐点の両方を出せます。次の表は、美容室の主な費用の分け方です。
| 費目 | 主な中身 | 分け方 | 集計のときの注意 |
|---|---|---|---|
| 材料費 | カラー剤・パーマ液・シャンプー・消耗品 | 変動費 | 施術用と店販用の仕入れを分けて記録する |
| 店販の仕入れ | 販売するヘアケア商品 | 変動費 | 店販の原価率は施術と分けて出す |
| 人件費(固定の部分) | 固定給・社会保険料の会社負担・賞与 | 固定費 | オーナーの取り分は別の行にする |
| 歩合 | 売上に応じて払う給与 | 変動費 | 歩合率を掛ける売上の範囲を決めておく |
| 家賃 | 店舗の賃料・共益費 | 固定費 | 更新料は月割りにすると比べやすい |
| 広告費・予約サイトの掲載料 | 掲載プランの料金・チラシ・ネット広告 | 主に固定費 | 予約1件ごとにかかる手数料は変動費に分ける |
| 決済の手数料 | カード・電子マネーなどの手数料 | 変動費 | キャッシュレスの比率で変わる |
| 水道光熱費 | 電気・ガス・水道 | 固定費として扱うことが多い | 季節で変わるので前年同月と比べる |
| 通信・システム | 電話・ネット回線・予約システムの利用料 | 固定費 | 契約の数と月額を一覧にしておく |
| リース料・減価償却 | セット椅子・シャンプー台など | 固定費 | 契約の終わる月を控えておく |
| その他 | 保険・税理士の報酬・雑誌・雑費 | 主に固定費 | 雑費に入れる範囲を決める |
予約サイトの費用の詳しい内訳は、ホットペッパービューティーの掲載費用で整理しています。どの費用をどちらに入れるか迷う場合は、毎月同じ分け方を続けることを優先し、会計上の扱いは税理士に確かめてください。
仮の数字で損益を計算する(スタッフ2名+オーナーの店)
ここからは、計算の流れを示すための例です。次の数字はすべて仮のもので、相場や目標を示すものではありません。オーナーと雇用しているスタイリスト2名の店で、月の売上を200万円(技術売上188万円、店販の売上12万円)としています。
| 区分 | 費目 | 金額(例) | 売上に対する比率 |
|---|---|---|---|
| 変動費 | 材料費 | 200,000円 | 10.0% |
| 変動費 | 店販の仕入れ | 60,000円 | 3.0% |
| 変動費 | 歩合 | 80,000円 | 4.0% |
| 変動費 | 決済の手数料 | 40,000円 | 2.0% |
| 変動費 | 小計 | 380,000円 | 19.0% |
| 固定費 | 人件費(スタッフ2名の固定給・社会保険料など) | 600,000円 | 30.0% |
| 固定費 | 家賃 | 250,000円 | 12.5% |
| 固定費 | 広告費・予約サイトの掲載料 | 100,000円 | 5.0% |
| 固定費 | 水道光熱費 | 70,000円 | 3.5% |
| 固定費 | 通信・システム | 30,000円 | 1.5% |
| 固定費 | リース料 | 50,000円 | 2.5% |
| 固定費 | その他 | 100,000円 | 5.0% |
| 固定費 | 小計 | 1,200,000円 | 60.0% |
| 利益 | オーナーの取り分を引く前 | 420,000円 | 21.0% |
この例の原価率は、売上の合計で割ると10.0%、技術売上で割ると約10.6%です。スタッフの人件費率は、固定の部分と歩合を合わせて34.0%になります。
ここで、オーナーが生活費として毎月40万円を受け取るとします。これを費用に入れると利益は2万円になり、営業利益率は21.0%から1.0%に下がります。オーナーの分を含めた人件費率は54.0%です。同じ店でも、オーナーの取り分をどう扱うかで、利益率は20ポイントも変わるわけです。
損益分岐点の計算:いくら売れば赤字にならないか
損益分岐点売上高は、利益がちょうどゼロになる売上です。式は次のとおりです。
損益分岐点売上高=固定費÷(1−変動費率)
上の例で計算すると、次のようになります。
| 計算すること | 式 | 結果(例) |
|---|---|---|
| 変動費率 | 380,000円÷2,000,000円 | 19% |
| 損益分岐点(オーナーの取り分を除く) | 1,200,000円÷(1−0.19) | 約148万円 |
| 損益分岐点(オーナーの取り分40万円を固定費に入れる) | 1,600,000円÷0.81 | 約198万円 |
| 安全余裕率 | (2,000,000円−1,975,309円)÷2,000,000円 | 約1.2% |
| 必要な延べ客数(客単価8,000円) | 1,975,309円÷8,000円 | 約247人 |
| 1日あたりの客数(営業24日) | 247人÷24日 | 約10.3人 |
| 利益を月20万円残すのに必要な売上 | (1,600,000円+200,000円)÷0.81 | 約222万円 |
この計算の流れを、固定費と変動費に分けて図にしました。
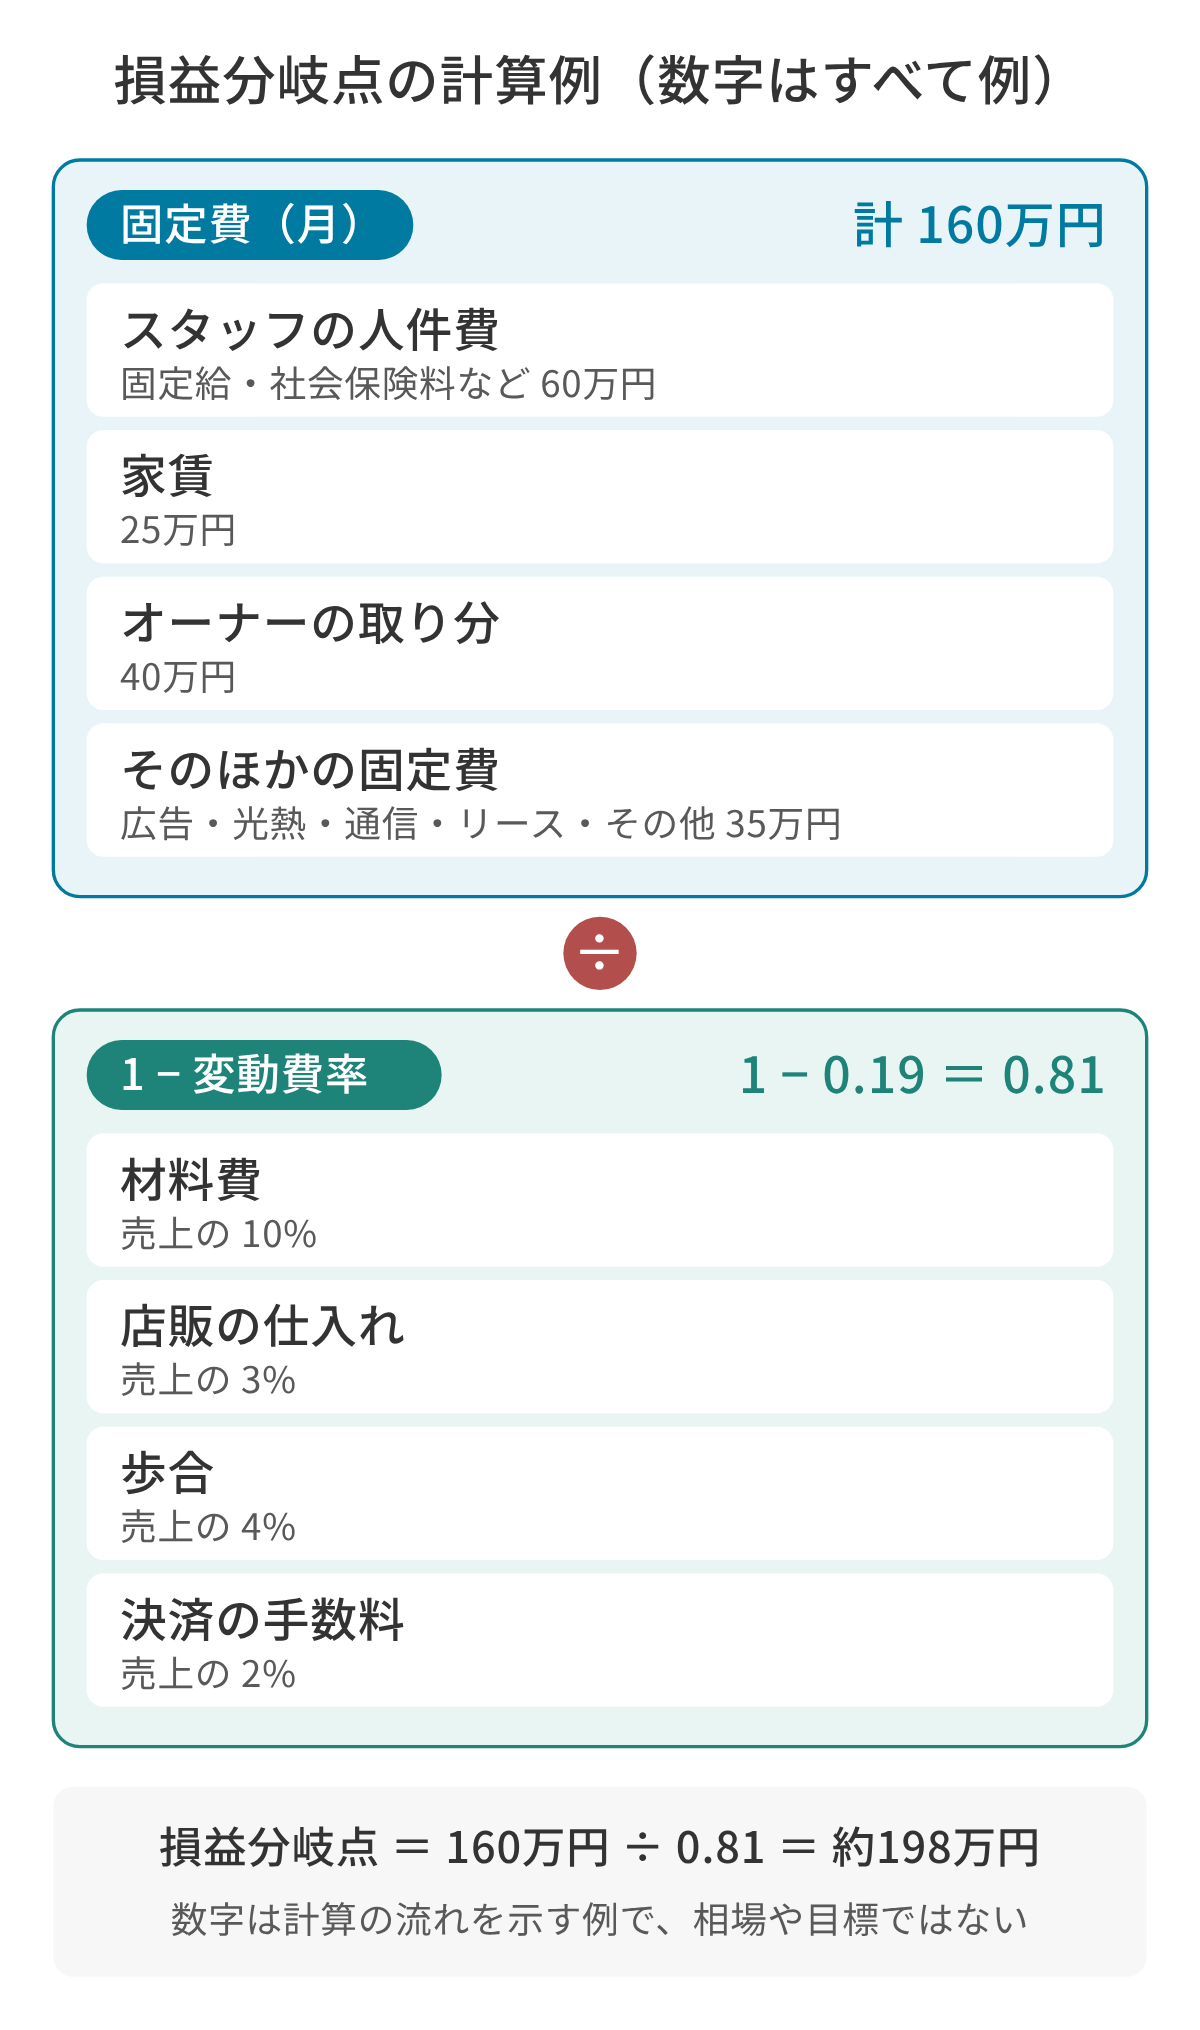
安全余裕率は、いまの売上が損益分岐点をどれだけ上回っているかの割合です。この例では約1.2%で、月に3人ほど客数が減ると赤字になる状態です。式の右側の利益を足す形を使うと、残したい利益から逆算して、必要な客数を予約の枠と比べられます。客数と客単価のどちらを動かすかは、美容室の客単価の上げ方とサロンの稼働率の計算で考え方を説明しています。売上の切り口ごとの分析と合わせて使う場合は、サロンの売上分析のやり方も参考にしてください。
1人美容室では、オーナーの取り分で利益率が大きく変わる
1人で営業する美容室では、人件費がオーナー自身の取り分だけになるため、取り分を費用に入れるかどうかで利益率が大きく変わります。次の表は、月の売上70万円、変動費率12%(材料費10%、決済の手数料2%)、オーナーの取り分を除く固定費24万円の例です。
| オーナーの取り分(月・例) | 残る利益 | 営業利益率 | 損益分岐点売上高 |
|---|---|---|---|
| 費用に入れない | 376,000円 | 約53.7% | 約27万円 |
| 250,000円 | 126,000円 | 18.0% | 約56万円 |
| 300,000円 | 76,000円 | 約10.9% | 約61万円 |
| 350,000円 | 26,000円 | 約3.7% | 約67万円 |
「1人の店は利益率が高い」と言われるのは、上の表のいちばん上の行の数字を指している場合があります。その利益から生活費、税金、社会保険料、設備の買い替えの積み立てを払うことを考えると、取り分を費用に入れた行で判断するほうが実態に近くなります。
会計上、オーナーの取り分をどう扱うかは、個人事業か法人かで異なります。この記事の表は、毎月の判断に使う管理用の計算です。決算書の作り方や税金の扱いは、詳しくは税理士などの専門家へ確認してください。開業前に費用の見通しを立てる場合は、美容室・サロンの開業資金と準備も参考になります。
歩合や面貸しにすると、固定費と変動費の形が変わる
給与の形を変えると、費用の合計が同じでも、固定費と変動費の割合が変わります。最初の例(オーナーの取り分40万円を含む)で、スタッフ2名の固定給を合計で月20万円下げ、代わりに売上の10%分の歩合を足した場合を比べます。
| 月の売上(例) | 現在の形(固定費160万円・変動費率19%) | 歩合を厚くした形(固定費140万円・変動費率29%) |
|---|---|---|
| 150万円 | −385,000円 | −335,000円 |
| 200万円 | 20,000円 | 20,000円 |
| 250万円 | 425,000円 | 375,000円 |
| 損益分岐点 | 約198万円 | 約197万円 |
歩合を厚くすると、売上が少ない月の赤字は小さくなり、売上が多い月に店に残る利益は小さくなります。雇用しているスタッフの場合は、最低賃金や出来高払制の保障給を満たす必要があり、固定の部分を自由に下げられるわけではありません。計算の方法と法律の確認点は、美容室の歩合制の計算方法で説明しています。
面貸しは、店が席と設備を貸し、美容師から使用料を受け取る形です。使用料が定額なら店の収入は固定に近くなり、売上の一定割合なら変動します。面貸しの美容師の売上を店の売上に含めるかどうかは契約と会計の処理で変わるため、面貸しのある店の利益率は、雇用だけの店の利益率と同じ物差しでは比べられません。契約の形や会計の扱いは、詳しくは専門家へ確認してください。
利益率を毎月見るための手順
- 費用を、上の表と同じ費目に分けて毎月記録する
- 売上を技術と店販に分け、原価率と店販の原価率を出す
- オーナーの取り分を別の行にして、入れる前と入れた後の利益率を両方出す
- 固定費と変動費率から損益分岐点を出し、いまの客数と比べる
- 前の月と前年同月で比率が大きく動いた費目から、原因を確かめる
比率だけで判断すると、売上が下がった月に家賃の比率が上がって見えるなど、誤解が生まれます。比率と金額を並べて見ることが大切です。毎月見る数字の決め方は、売上管理の始め方で説明しています。利益率のほかに毎月見る数字の全体は、美容室経営・サロン経営の基本にまとめました。
Leporto で売上の内訳を集計する
利益率の計算の元になる売上の内訳は、予約と会計の記録から出せます。Leporto は、予約・顧客・カルテと、売上と集客の分析をまとめた予約管理システムです。分析では、新規・既存ごとの売上と平均客単価、技術売上と店販売上、スタッフ別の客単価、稼働率を見られます。費用の集計や損益の計算をする機能ではありません。費用は会計ソフトや表計算ソフトで管理し、売上の内訳と組み合わせて使ってください。見られる数字の一覧は売上・集客の分析の機能ページにあります。
参考にした公的機関の資料
いずれも2026年10月18日に参照しました。
- 日本政策金融公庫「小企業の経営指標調査」 https://www.jfc.go.jp/n/findings/shihyou_kekka_m_index.html
よくある質問
美容室の利益率は何%あれば安心ですか
一律の基準はありません。目安として書かれている数字は、オーナーの取り分を費用に入れているか、個人事業か法人かで大きく違います。まず、オーナーの取り分を費用に入れた営業利益率と損益分岐点を出し、安全余裕率がどれだけあるかで判断するのがおすすめです。
原価率が高いのは悪いことですか
必ずしも悪いとは言えません。材料に費用をかけるメニューで客単価が上がり、利益の額が増えているなら問題はありません。原価率が上がったときは、メニューの構成が変わったのか、薬剤の使いすぎや仕入れの値上がりなのかを分けて確かめてください。
損益分岐点の計算に借入の返済は入れますか
返済の元本は費用ではないため、損益分岐点の式には入りません。一方で、返済は手元のお金から出ていきます。返済を含めて資金が足りるかは、利益とは別に、毎月の入出金で確かめてください。会計上の扱いは、税理士に確認すると確実です。
予約サイトの手数料は固定費と変動費のどちらですか
掲載プランの月額料金のように毎月決まった額は固定費、予約1件ごとやポイントの利用に応じてかかる費用は変動費として分けると、損益分岐点を正しく出せます。分け方は契約の内容で変わるため、請求書の項目ごとに確かめてください。