
パーソナルジム経営の収支モデル:開業費・会員数・予約枠から考える

パーソナルジム経営の収支は、「会員数×単価」より先に、月にいくつのセッションの枠を出せるかから組み立てると見通しが立ちます。トレーナー1人が受けられるセッションの数には上限があり、会員が通いたい時間は平日の夜と土日に集まるためです。この記事では、開業費と固定費の洗い出し、月の枠の数え方、ピークの時間帯で決まる会員数の上限、1人で営むジムとトレーナーを雇うジムの2つの収支モデルを、計算の手順と一緒に示します。後半では、回数券の前受金や借入の返済で利益と手元の現金がずれる理由も説明します。記事の数字はすべて計算の流れを示すための仮の数字で、相場や目標ではありません。
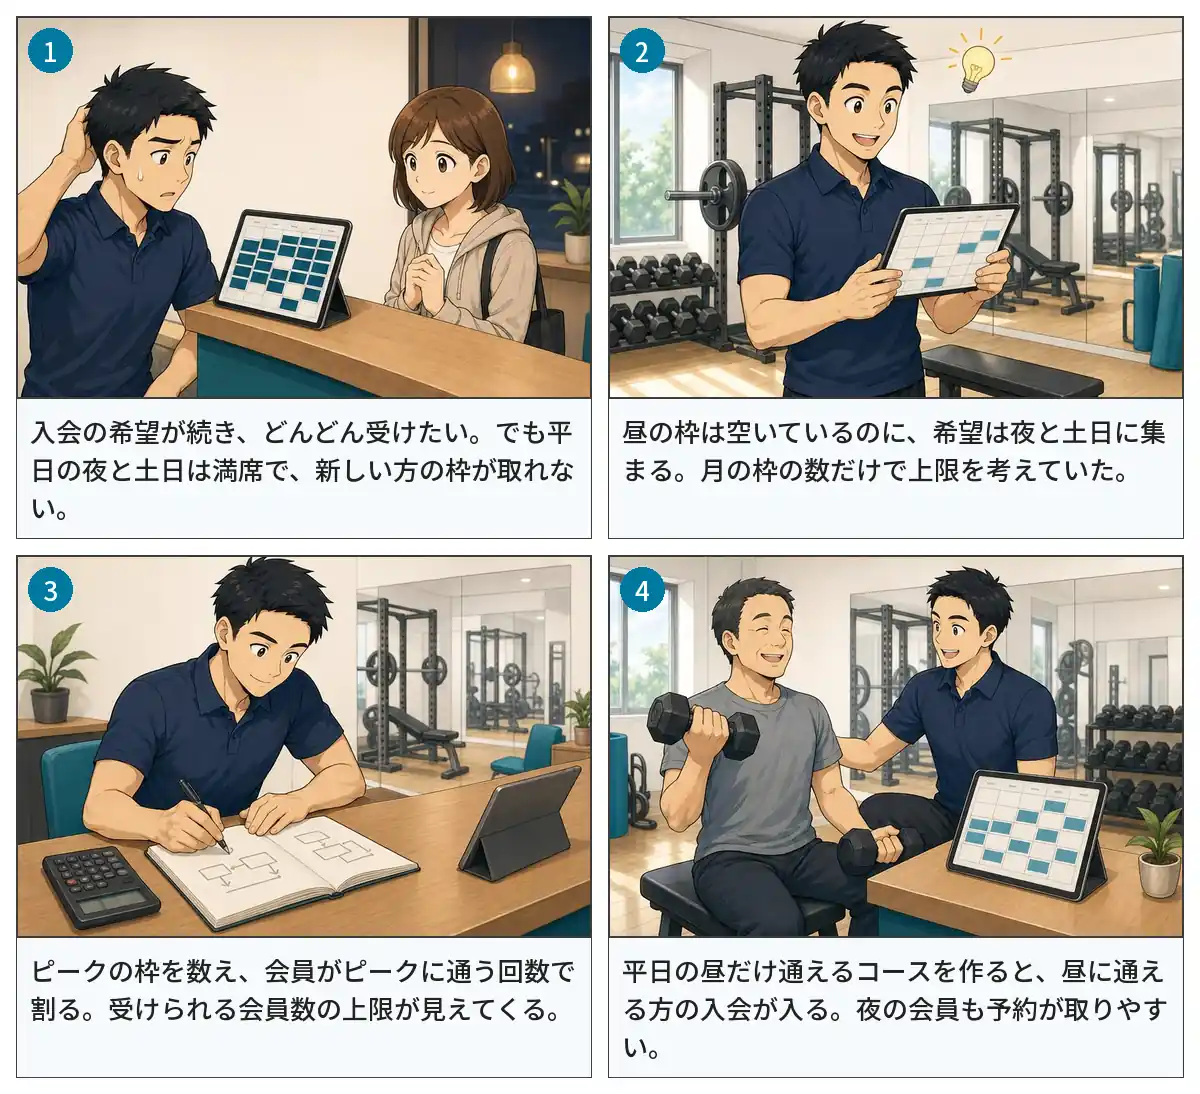
パーソナルジム経営の収支は「枠」から組み立てる
パーソナルジムの売上は、ふつう次の式で表されます。
月の売上=会員数×1人あたりの月の利用回数×1回あたりの単価+体験などの売上
この式だけで計画を立てると、会員を増やせば売上がいくらでも伸びるように見えます。実際には、トレーナーの人数、ブースや機器の数、営業時間で、月に受けられるセッションの数が決まります。会員数を増やすほど、空いている枠が先に足りなくなるのです。
そこで、計算は次の順番で進めます。
- 開業に必要な資金と、毎月の固定費を出す
- セッションの時間と営業時間から、月の枠の数を出す
- 会員が通いたい時間帯の枠から、会員数の上限を出す
- 固定費と会員1人あたりの利益から、黒字に必要な会員数(損益分岐点)を出す
- 上限と損益分岐点の差が、計画の余裕になる
体験から入会までのお客様の集め方は、パーソナルジムの集客方法で扱います。この記事は、集めた会員で収支が成り立つかを確かめる計算に絞ります。
開業に必要な資金と、毎月の固定費を洗い出す
開業資金は、物件の条件と、機器を新品で買うかリースにするかで大きく変わります。ネットで見かける「平均の開業費」は、広さや立地の条件がそろっていないため、そのまま使うと自分の計画とずれます。次の表の項目ごとに、自分の条件で見積もりを取ってください。
| 項目 | 主な中身 | 見積もりの取り方 |
|---|---|---|
| 物件の取得 | 保証金・敷金、礼金、仲介手数料、前家賃 | 候補の物件ごとに不動産会社から見積もりを取る。床の荷重や音・振動の制限も確かめる |
| 内装・工事 | 床の補強や防音、更衣室・シャワー、照明、空調 | 2社以上から見積もりを取る。機器を置いた配置図を先に作る |
| トレーニング機器 | ラック、ベンチ、ダンベル、有酸素の機器、マット | 新品・中古・リースで比べる。リースは月の固定費に入れる |
| 備品・消耗品 | タオル、清掃・消毒用品、ロッカー、体組成計 | 品目と数を書き出し、販売店の価格を集める |
| 開業時の集客 | ホームページ、写真の撮影、広告、チラシ | 最初の3か月に使う方法を決めてから費用を出す |
| 予約・会計の仕組み | 予約システム、決済の端末、会計ソフト | 月額と初期費用を、契約期間と合わせて確かめる |
| 運転資金 | 家賃、光熱費、広告費、借入の返済、自分の生活費 | 1か月の固定費を出し、会員がそろうまでの月数分を持つ |
開業後の固定費は、売上が増えても変わらない費用です。家賃、雇用しているトレーナーの給与と社会保険料の会社負担、水道光熱費、通信・システムの利用料、機器のリース料、広告費、保険などが入ります。売上に応じて増える変動費には、決済の手数料や、セッションごとに払う業務委託の報酬があります。費用の分け方の考え方は、美容室の利益率と損益分岐点の表と同じです。
個人で開業する場合は、税務署へ開業届(個人事業の開業・廃業等届出書)を出すなどの手続きがあります。国税庁のタックスアンサー「No.2090 新たに事業を始めたときの届出など」に、届出の種類と期限がまとめられています。人を雇う場合や法人にする場合は手続きが増えるため、税理士や社会保険労務士に確かめると確実です。
1回のセッションの時間から、月の枠を数える
月の枠の数は、次の式で出します。
- 1枠の長さ=セッションの時間+次のセッションまでの間(片付け・記録・休憩)
- 1日の枠=営業時間÷1枠の長さ(トレーナーが1日に受けられる数を上限にする)
- 月の枠=1日の枠×月の営業日数×同時に使えるブースの数
ここでは、セッション60分、次の開始まで30分空ける形(1枠90分)とします。営業時間を10時から22時の12時間とすると、1日の枠は8つです。ただし、1人で営むジムでは、オーナーが毎日8本のセッションを続けるのは難しいでしょう。この例では、1人のジムは1日6枠までとします。
月の営業日を24日(平日16日、土日祝8日)とすると、1人のジムの月の枠は6枠×24日=144枠です。ブースが2つあり、トレーナーが足りているジムなら、8枠×24日×2=384枠になります。
この「月の枠」は、売上の天井です。満席でも売上がこれ以上は増えないため、家賃や借入の返済が、満席のときの売上のどのくらいを占めるかを先に確かめておきます。稼働率(使われた時間÷出勤の時間)の計算の手順は、サロンの稼働率の計算方法で説明しています。ジムで使う場合は、施術の時間をセッションの時間に読み替えてください。
会員数の上限は、ピークの時間帯の枠で決まる
月の枠が144あっても、会員数の上限は「144÷月の利用回数」にはなりません。会社員の会員が多いジムでは、希望が平日の夜と土日に集まるからです。昼の枠が空いていても、ピークの枠が先に埋まり、それ以上は新しい会員を受けられなくなります。
1人のジムの例で、ピークの枠を数えます。平日の夜(19時と20時半の開始)を1日2枠、土日祝を1日6枠とすると、平日16日で32枠、土日祝8日で48枠、合わせて80枠です。会員は週1回(月4回)通い、そのうち70%をピークの時間に希望すると仮定します。
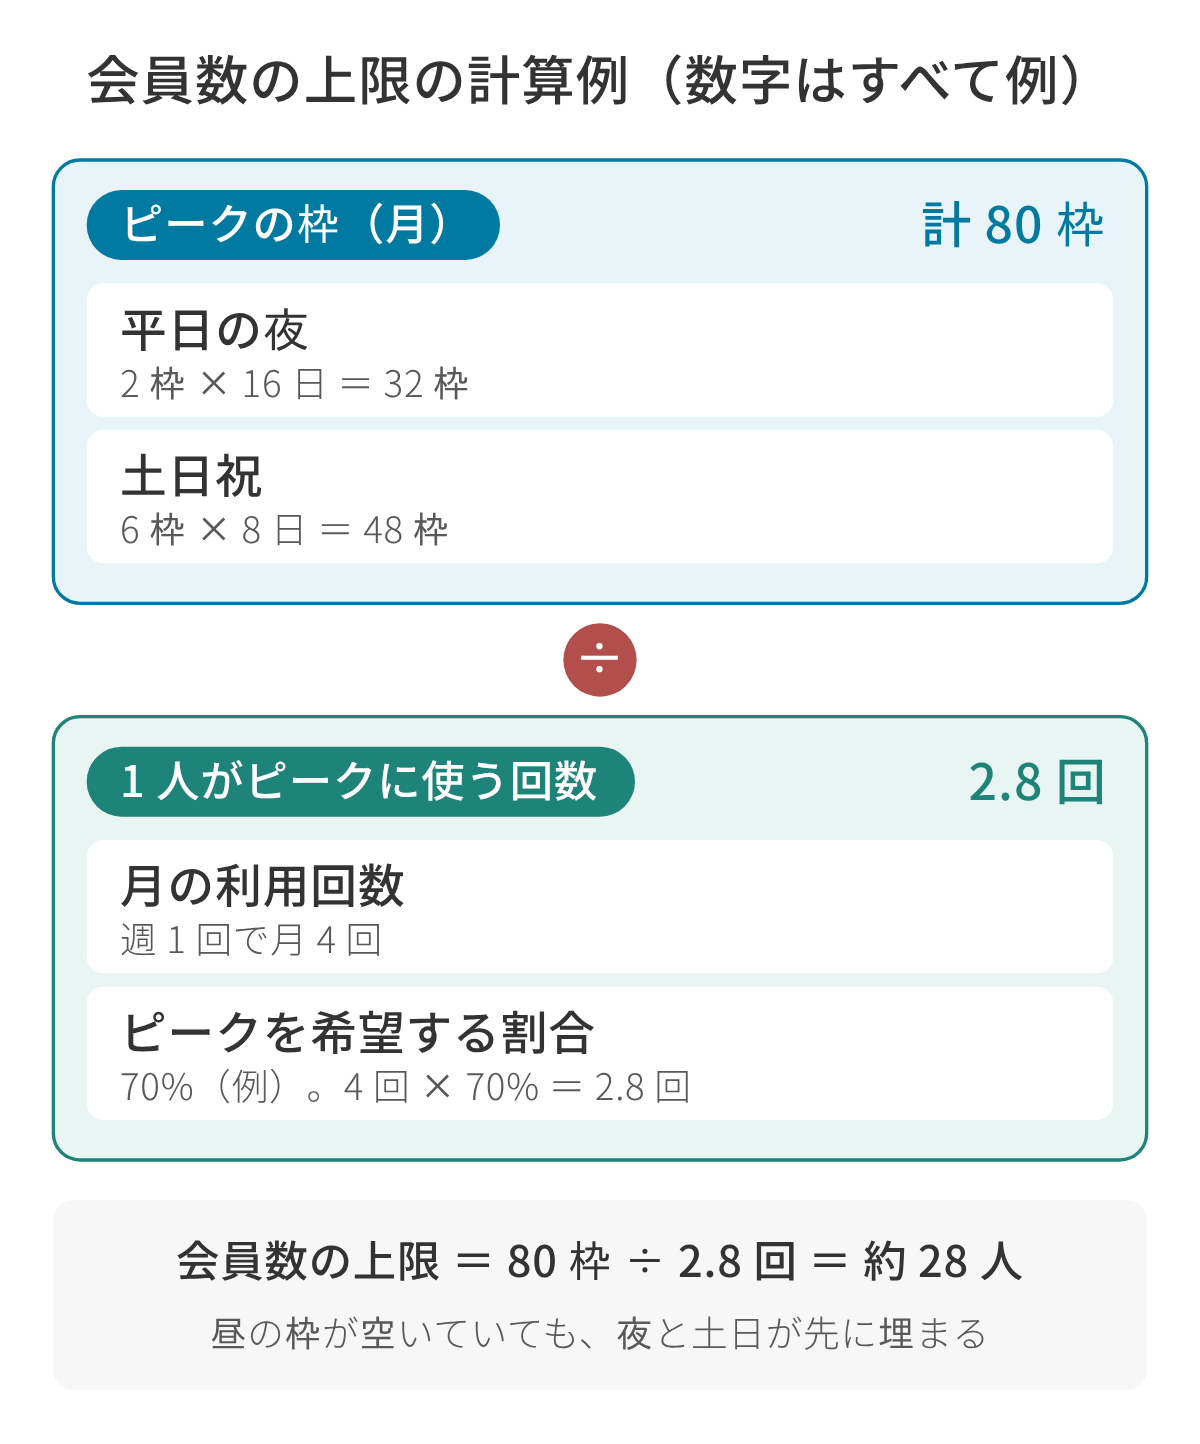
この例では、会員数の上限は約28人です。28人がすべて通うと、使われる枠は112で、月の枠144の約78%にとどまります。それでも、ピークの時間はすでに満席です。
ピークの割合や利用回数は、ジムの立地と会員の層で変わります。開業前は想定で置き、開業後は実際の予約の記録から、時間帯ごとの埋まり方を数えて置き換えてください。利用回数が週2回(月8回)の会員が多いジムでは、同じ枠で受けられる会員数は半分になります。
上限を上げる方法は、ピークの枠を増やすか、ピーク以外の時間に通う会員を増やすかの2つです。前者は営業時間の延長やブース・トレーナーの追加、後者は平日の昼だけ通える割安なコースのように、時間帯で分けたメニューがあてはまります。
2つの収支モデル:1人で営むジムとトレーナーを雇うジム
ここからは、前の章の枠の数を使って、2つのジムの月の収支を計算します。会員は月4回のコース(月額32,000円)、体験は1回5,000円、決済の手数料は売上の3%とします。いずれも計算の例です。
個人経営型:トレーナー1人・ブース1つ
オーナー1人がトレーナーを兼ねるジムです。会員25人、体験4件の月を例にします。
| 区分 | 費目 | 金額(例) |
|---|---|---|
| 売上 | 月額コース(25人×32,000円) | 800,000円 |
| 売上 | 体験(4件×5,000円) | 20,000円 |
| 売上 | 合計 | 820,000円 |
| 変動費 | 決済の手数料(3%) | 24,600円 |
| 固定費 | 家賃 | 150,000円 |
| 固定費 | 広告費 | 50,000円 |
| 固定費 | 水道光熱費 | 25,000円 |
| 固定費 | 通信・システム | 20,000円 |
| 固定費 | 機器のリース料 | 20,000円 |
| 固定費 | 保険・その他 | 25,000円 |
| 固定費 | 小計 | 290,000円 |
| 利益 | オーナーの取り分を引く前 | 505,400円 |
| 利益 | オーナーの取り分(350,000円)を引いた後 | 155,400円 |
1人のジムは人件費がかからないため、取り分を引く前の利益は大きく見えます。ただし、この利益からオーナーの生活費、税金、社会保険料、機器の買い替えの積み立てを払います。判断には、取り分を引いた後の行を使うほうが実態に近いはずです。
スタッフ型:トレーナー3人・ブース2つ
オーナーと、雇用しているトレーナー2人のジムです。ブースは2つで、平日の夜と土日にはトレーナー2人以上が出勤するようにシフトを組むとします。会員50人、体験10件の月を例にします。
| 区分 | 費目 | 金額(例) |
|---|---|---|
| 売上 | 月額コース(50人×32,000円) | 1,600,000円 |
| 売上 | 体験(10件×5,000円) | 50,000円 |
| 売上 | 合計 | 1,650,000円 |
| 変動費 | 決済の手数料(3%) | 49,500円 |
| 固定費 | トレーナー2人の人件費(給与・社会保険料の会社負担など) | 600,000円 |
| 固定費 | 家賃 | 300,000円 |
| 固定費 | 広告費 | 120,000円 |
| 固定費 | 水道光熱費 | 50,000円 |
| 固定費 | 通信・システム | 40,000円 |
| 固定費 | 機器のリース料 | 50,000円 |
| 固定費 | その他 | 60,000円 |
| 固定費 | 小計 | 1,220,000円 |
| 利益 | オーナーの取り分を引く前 | 380,500円 |
| 利益 | オーナーの取り分(300,000円)を引いた後 | 80,500円 |
ブース2つの例で、ピークの枠は1つのブースあたり平日の夜32枠と土日祝64枠(1日8枠×8日)で96枠、2つで192枠です。会員1人がピークに2.8回使うとすると、会員数の上限は約68人になります。
黒字に必要な会員数(損益分岐点)
会員1人が生む利益は、月額32,000円から決済の手数料3%を引いた31,040円です。黒字に必要な会員数は、次の式で出します。
必要な会員数=(固定費−体験の売上から手数料を引いた額)÷会員1人あたりの利益
| 計算すること | 個人経営型 | スタッフ型 |
|---|---|---|
| 固定費(オーナーの取り分を含む) | 290,000円+350,000円=640,000円 | 1,220,000円+300,000円=1,520,000円 |
| 体験の売上から手数料を引いた額 | 19,400円 | 48,500円 |
| 黒字に必要な会員数 | 620,600円÷31,040円=約20人 | 1,471,500円÷31,040円=約48人 |
| 取り分を含めない場合 | 約9人 | 約38人 |
| ピークの枠で決まる会員数の上限 | 約28人 | 約68人 |
| 上限と必要な会員数の差 | 約8人 | 約20人 |
上限と必要な会員数の差が、計画の余裕です。個人経営型では、必要な20人に対して上限が28人なので、ピークの割合が想定より高いと、余裕はすぐになくなります。スタッフ型は上限までの余裕が大きい一方で、いまの50人は必要な48人とほぼ同じです。会員が3人減るだけで、取り分を引いた後の利益は赤字になります。
退会があるジムでは、会員数を保つためだけに、毎月一定の数の入会が必要です。たとえば会員50人で毎月5%が退会するなら、毎月2〜3人の入会でようやく横ばいです。継続の考え方は、リピート率の計算と上げ方と次回予約率の計算方法が参考になります。
トレーナーを増やす判断:雇用と業務委託、ブースの数
予約が埋まってくると、トレーナーを増やしたくなります。その前に、足りないのがトレーナーなのか、ブースなのかを分けて確かめます。
スタッフ型の例では、ブースが2つなので、同じ時間に受けられるセッションは2本までです。ピークの時間にトレーナー2人が出勤していれば、3人目を雇ってもピークの枠は増えません。増えるのは昼の枠と、オーナーがセッションから離れる時間です。ピークの枠を増やしたいなら、ブースを増やすか、営業時間を延ばす必要があります。
トレーナーを増やして元が取れるかは、増える固定費を会員1人あたりの利益で割ると分かります。月30万円の人件費が増えるなら、300,000円÷31,040円で約10人、会員を増やす必要があります。その10人分の枠が、ピークに空いているかを先に確かめてください。
働き方の形でも、費用の形が変わります。雇用は毎月決まった給与がかかる固定費、業務委託でセッションごとに報酬を払う形は、セッションの数に応じて増える変動費です。1回3,000円の報酬と月30万円の固定給を比べると、次のようになります(金額は例)。
| 月のセッション数 | 雇用(固定給30万円) | 業務委託(1回3,000円) |
|---|---|---|
| 50回 | 300,000円 | 150,000円 |
| 100回 | 300,000円 | 300,000円 |
| 120回 | 300,000円 | 360,000円 |
セッションが少ない時期は業務委託のほうが負担は軽く、多くなると雇用のほうが軽くなります。ただし、契約の形は費用だけで選べるものではありません。実際の働き方によって扱いが変わることがあるため、契約や社会保険の扱いは、社会保険労務士などの専門家に確かめてください。歩合の計算の考え方は、美容室の歩合制の計算方法でも説明しています。
利益と現金は一致しない:回数券の前受金と借入の返済
収支の表で黒字でも、手元の現金が足りなくなることがあります。パーソナルジムで特にずれが大きくなるのは、回数券をまとめて売るときです。
回数券をまとめて売ると、入ったお金と使われた回の分がずれます。回数券がよく売れた月のあとのジムの流れを、4コマで見てみます。
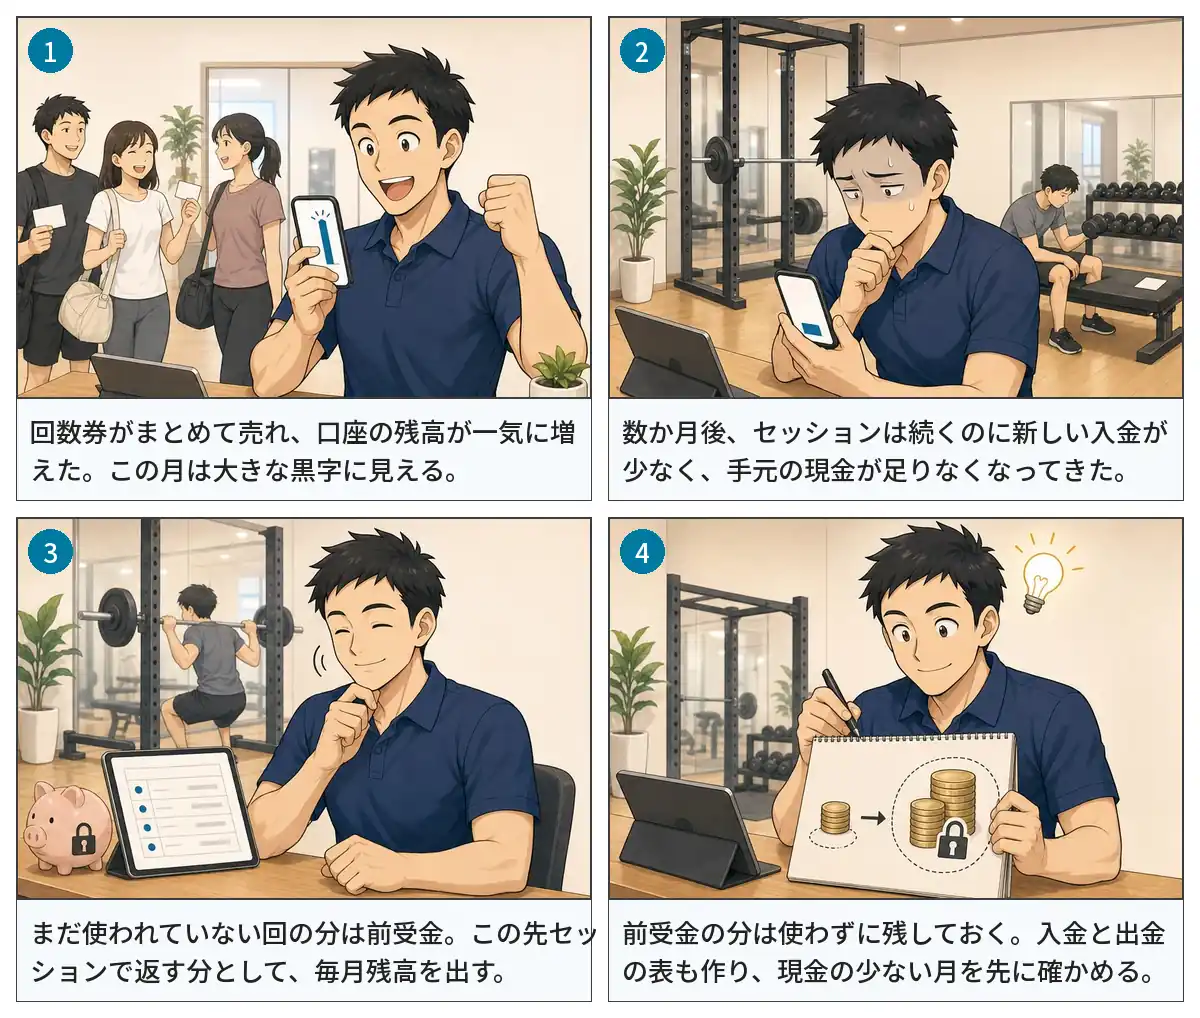
たとえば、個人経営型のジムが、ある月に24回券(180,000円、1回あたり7,500円)を3人に売ったとします。代金はその月にまとめて入りますが、その月に使われたのは1人4回、合わせて12回です。
| 見方 | その月の金額(例) | 中身 |
|---|---|---|
| 手元に入った現金 | 540,000円 | 24回券3枚の代金 |
| 使われた回の分 | 90,000円 | 12回×7,500円 |
| まだ使われていない回の分(前受金) | 450,000円 | 60回分。この先の月にセッションで返す |
残りの60回分は、この先の月に、新しい入金なしでセッションを行う分です。入ったお金をすべて利益のように使うと、数か月後に現金が足りなくなります。回数券を売るジムは、管理の数字として前受金の残高を毎月出し、その分は使わずに残しておくと安全です。会計上の売上をいつ計上するかは、法人か個人かや会計の基準で扱いが変わります。考え方は回数券の管理方法の「回数券の会計」の節を読み、自店の処理は税理士に確かめてください。
月額のコースは、毎月の入金と毎月のセッションがほぼ同じ月に収まるため、利益と現金のずれが小さくなります。収入を安定させたいジムが月額のコースを中心にするのは、このためです。
ほかにも、利益と現金がずれる主な理由は次のとおりです。
- 借入の返済:元本の返済は費用ではないので利益の計算には入らないが、現金は出ていく
- 機器の購入:買ったときに現金がまとめて出ていくが、費用は何年かに分けて計上することが多い
- 税金:利益に対する税金は、後からまとめて払う
- 回数券の払い戻し:途中で解約があると、前受金から現金が出ていく
開業前の資金計画では、利益の表とは別に、毎月の入金と出金の表を作り、どの月に現金がいちばん少なくなるかを確かめてください。新しく事業を始める人向けの融資には、日本政策金融公庫の「新規開業・スタートアップ支援資金」などがあります。条件は公庫のページと窓口で確かめてください。
月末に確かめる数字のチェックリスト
収支モデルは、開業前に一度作って終わりではありません。毎月の実績で数字を置き換えると、どこがずれているかが見えます。月末に、次の数字を前の月と並べて確かめます。
- 月の枠の数と、使われた枠の数(稼働率)
- ピークの時間帯の埋まり方と、ピーク以外の時間帯の埋まり方
- 会員数、入会数、退会数
- 会員1人あたりの月の利用回数
- 体験の件数と、体験から入会した数
- 固定費の合計と、オーナーの取り分を引いた後の利益
- 黒字に必要な会員数と、ピークの枠で決まる上限との差
- 回数券の前受金の残高と、手元の現金
1と2の差を見ると、昼の空きを埋めるべきか、ピークの枠を増やすべきかが分かります。3と5は集客と継続の結果で、7は計画の余裕です。8は、黒字でも現金が足りなくならないかの確認になります。
Leporto で枠と会員の数字をまとめる
収支モデルを毎月の実績で置き換えるには、予約・回数券・売上の記録が1か所にあると手間が減ります。Leporto は、予約・顧客・カルテと、売上と集客の分析をまとめた予約管理システムです。パーソナルジムで使う場面に沿って紹介します。
ブースや機器が限られるジムでは、トレーナーが空いていても、ブースが埋まっている時間に予約が入ると困ります。Leporto では、ブースや機器を「設備」として登録すると、その数で同じ時間帯に取れる予約の数を制限できます。下の画面は、トレーニングのブース2つを設備として登録した例です。
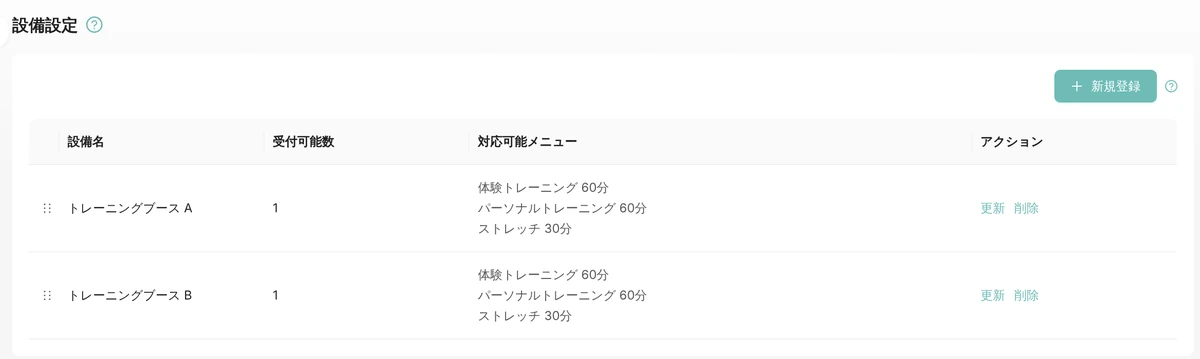
予約を受ける開始時間をメニューごとに決められるので、例えば開始を90分ごとに絞ると、セッションの後の時間を片付けや記録に充てられます。お客様は予約サイトから24時間、LINE の中からも予約できます。
回数券と月額のコースも、予約とひもづけて管理できます。回数券は月ごとに払うサブスクの形でも販売でき、月額の通い放題もコースと通える回数を決めて扱えます。会員は残りの回数を LINE で確かめられ、当日・無断のキャンセルのときに1回分を消化する扱いも選べます。
分析の機能では、稼働率を月ごとに店全体とトレーナー別で見られ、今月から2か月先までの予測もあります。次回予約率、来店のきっかけ別の新規数、お客様ごとの LTV(実績と予測)も見られるので、この記事のチェックリストの多くを毎月同じ画面で確かめられます。分析の機能は、スタンダードプランからの機能です。
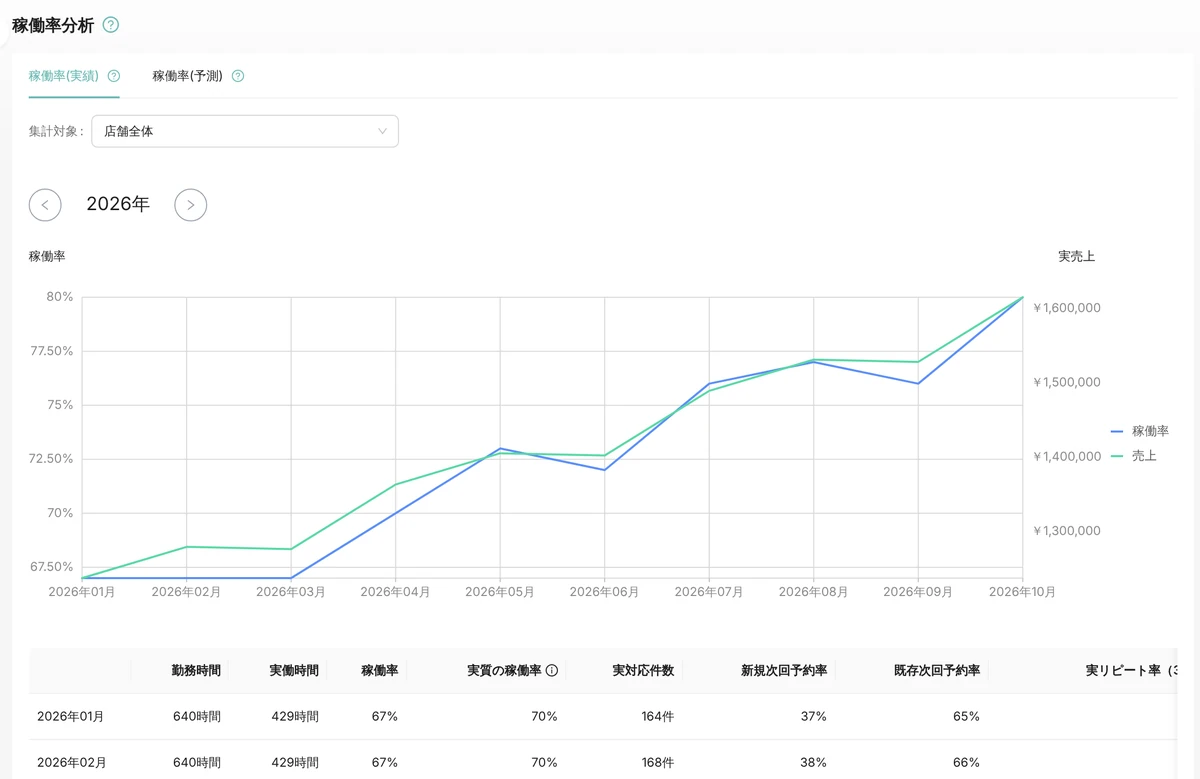
ジムでの使い方の全体はパーソナルジム向け予約システムで、回数券とサブスクの扱いは回数券の機能ページで説明しています。
参考にした公的機関の資料
- 国税庁 タックスアンサー「No.2090 新たに事業を始めたときの届出など」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm
- 日本政策金融公庫「融資制度一覧【国民生活事業】」(新規開業・スタートアップ支援資金) https://www.jfc.go.jp/n/finance/search/index_k_02.html
よくある質問
パーソナルジム経営の年収はどのくらいですか
決まった目安はありません。年収は、この記事の「オーナーの取り分を引く前の利益」を12か月分にし、そこから税金や社会保険料を引いた額に近くなります。まず自分の条件で、会員数の上限と固定費から月の利益を出し、上限の8割程度の会員数でも生活できるかを確かめるのがおすすめです。
パーソナルジムの開業費はいくら見ておけばよいですか
物件の広さと立地、機器を新品で買うかリースにするかで大きく変わるため、一律の金額は出せません。物件の取得、内装、機器、集客、予約・会計の仕組み、運転資金の項目ごとに見積もりを取り、会員がそろうまでの月数分の固定費と生活費を運転資金に入れてください。
パーソナルジム経営で失敗しやすいのはどんなときですか
数字の面では、ピークの時間帯の枠が足りないまま会員数を見込むこと、回数券の代金を利益のように使ってしまうこと、ピークの枠が増えないのにトレーナーを雇うことが、つまずきやすい点です。開業前に、会員数の上限と黒字に必要な会員数の差を出しておくと、無理な計画に気づけます。
回数券と月額のコースは、どちらが経営に向いていますか
回数券は代金が先に入るため、開業直後の資金繰りを助けます。一方で、使われていない回の分は、この先にセッションで返す前受金です。月額のコースは毎月の入金とセッションが同じ月に収まり、収入が安定します。両方を扱う場合は、前受金の残高を毎月出しておくと安心です。
1人のジムでも損益分岐点を出す意味はありますか
あります。1人のジムでも、オーナーの取り分を固定費に入れて計算すると、生活に必要な会員数が分かります。この記事の例では、取り分を入れると必要な会員数は約20人で、取り分を入れない場合の約9人の2倍以上です。